Domain panneau.de kaufen?
Wir ziehen mit dem Projekt
panneau.de um.
Sind Sie am Kauf der Domain
panneau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain panneau.de kaufen?
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **

Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
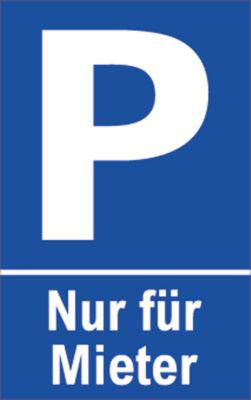
Parkplatzschilder, Nur für Mieter• Material: Alu-Paneel (Materialstärke 2 mm) • blauer Grund mit weißer Schrift • Abmessungen: B 250 x H 400 mm Alu-Paneel ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht.18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Wo kann man Verkehrsschilder kaufen und welche Vorschriften müssen beim Aufstellen der Schilder beachtet werden?
Verkehrsschilder können in Fachgeschäften für Verkehrstechnik oder online erworben werden. Beim Aufstellen der Schilder müssen die gesetzlichen Vorschriften bezüglich Standort, Höhe, Sichtbarkeit und Befestigung eingehalten werden, um die Sicherheit im Straßenverkehr zu gewährleisten. Zudem ist eine Genehmigung der zuständigen Behörde erforderlich. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
Wie hat sich das Konzept des "Lending" im Finanzwesen entwickelt und welche Auswirkungen hat es auf verschiedene Bereiche wie Bankwesen, Peer-to-Peer-Kredite und Kreditgenossenschaften?
Das Konzept des "Lending" im Finanzwesen hat sich im Laufe der Zeit stark verändert. Früher war es hauptsächlich auf traditionelle Banken beschränkt, die Kredite an Einzelpersonen und Unternehmen vergaben. Mit dem Aufkommen von Peer-to-Peer-Kreditplattformen haben sich jedoch neue Möglichkeiten für Kreditnehmer und -geber eröffnet. Diese Plattformen ermöglichen es Einzelpersonen, direkt miteinander zu leihen und zu leihen, ohne dass eine traditionelle Bank als Vermittler fungiert. Kreditgenossenschaften haben auch von diesem Konzept profitiert, da sie alternative Kreditmöglichkeiten für ihre Mitglieder anbieten können, die möglicherweise von traditionellen Banken abgelehnt wurden. Insgesamt hat die Entwicklung des "Lending" im Finanzwesen zu **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
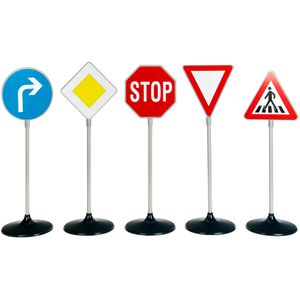
Elite Toys Verkehrsschilder-Set - 5 SchilderDas Verkehrsschul-Schilder-Set umfasst fünf verschiedene Schilder mit einzigartigen Motiven und wurde entwickelt, um Kindern den Verkehr durch spielerischen Spaß näherzubringen. Mit Produkten aus "Den lille trafikskole" (The Little Traffic School) können Sie einen spielerischen Parcours oder eine kleine Stadtlandschaft für Fahrräder, Rutschautos, Go-Karts, Scooter und Elektroautos aufbauen - inspiriert vom Verkehrsschul-Erlebnis in Legoland. Die Schilder bestehen aus robusten, wetter- und wasserbeständigen Materialien für eine langlebige Nutzung im Freien. Packung enthält 5 verschiedene Schilder Jedes Schild hat sein eigenes Motiv Geeignet zum Erstellen von Verkehrs-Spielparcours und Stadtaufbauten Robuste, langlebige, wetterbeständige und wasserbeständige Konstruktion Hilft Kindern, Verkehrsbewusstsein auf ansprechende, praktische Weise zu üben.24,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Theo-Klein Lernspielzeug 2980, Verkehrsschilder-Set, ab 3 Jahre, 5 Schilder zum Verkehrsregeln lernenRealistische Straßenschilder dienen als ideales Hilfsmittel bei der Kinder-Verkehrserziehung - sicheres Verhalten im Straßenverkehr zu lernen Set aus 5 Schildern mit jeweils ca. 73 cm Höhe, zum Aufbau einfach zusammenstecken Enthält die Motive Vorfahrt gewähren, vorgeschriebene Fahrtrichtung rechts, Vorfahrtstraße, Stopp und Fußgängerüberweg Zur schulischen Verkehrserziehung oder als Ergänzung zu Rutschautos Zur Vorbereitung für die Radfahrprüfung in 3. und 4. Klasse geeignet Geeignet für Kinder ab 3 Jahren Produktabmessungen je Schild ca. 25 x 73 cm (ØxH) Made in Germany Merkmale: Altersempfehlung: ab 3 Jahre Lerninhalt: Verkehr sonstiges: Hinweis: Achtung! Nicht für Kinder unter drei Jahren geeignet.23,78 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
Parkplatzschilder, Nur für Mieter• Material: Alu-Paneel (Materialstärke 2 mm) • blauer Grund mit weißer Schrift • Abmessungen: B 250 x H 400 mm Alu-Paneel ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht.18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wegweiser Trans*Wegweiser Trans* , Mit der ICD-11 ist ein Paradigmenwechsel gelungen, in dem trans*geschlechtliches Erleben entpathologisiert worden ist. Die Umsetzung der Entpsychopathologisierung liegt jedoch in der tagtäglichen Arbeit an uns selbst und in unseren berufl ichen Tätigkeitsfeldern: Als professionelle Akteur*innen eines von trans*feindlichen Diskriminierungen strukturell durchzogenen Gesundheitssystems müssen wir uns als einen Teil des Problems betrachten und refl ektieren. Erst dann können wir aktiv an der Entpsychopathologisierung mitwirken, tatsächlich gute Gesundheitsangebote für trans*, nichtbinäre und gendernonkonforme Personen machen und damit ein Teil der Lösung sein. Dieses Buch will vielfältige Anregungen dafür geben. Neben mannigfachen Hinweisen für die praktische Arbeit mit trans* und nichtbinären Personen vereinigt es viele kluge Stimmen aus Regelversorgung, spezialisierter Versorgung, Trans*beratung, Forschung, Ethik und Medizinrecht: zukunftsweisend, menschenrechtsbasiert, praxisorientiert. , Karosserie-Kits > Karosserie & Exterieur Styling , Erscheinungsjahr: 202504, Redaktion: Günther, Mari~Teren, Kirsten~Wolf, Gisela Fux, Seitenzahl/Blattzahl: 244, Keyword: Beratung; Gesundheit; Gesundheitsversorgung; Psychotherapie; gendernonkonform; nichtbinär; trans*, Fachschema: Gender Studies / Transgender~Transgender - Transsexualität - Intersexualität~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychotherapie~Psychologie, Warengruppe: HC/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 14, Gewicht: 467, Produktform: Kartoniert,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo kann man Verkehrsschilder kaufen und welche Vorschriften müssen beim Aufstellen der Schilder beachtet werden?
Verkehrsschilder können in Fachgeschäften für Verkehrstechnik oder online erworben werden. Beim Aufstellen der Schilder müssen die gesetzlichen Vorschriften bezüglich Standort, Höhe, Sichtbarkeit und Befestigung eingehalten werden, um die Sicherheit im Straßenverkehr zu gewährleisten. Zudem ist eine Genehmigung der zuständigen Behörde erforderlich. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
-
Wie hat sich das Konzept des "Lending" im Finanzwesen entwickelt und welche Auswirkungen hat es auf verschiedene Bereiche wie Bankwesen, Peer-to-Peer-Kredite und Kreditgenossenschaften?
Das Konzept des "Lending" im Finanzwesen hat sich im Laufe der Zeit stark verändert. Früher war es hauptsächlich auf traditionelle Banken beschränkt, die Kredite an Einzelpersonen und Unternehmen vergaben. Mit dem Aufkommen von Peer-to-Peer-Kreditplattformen haben sich jedoch neue Möglichkeiten für Kreditnehmer und -geber eröffnet. Diese Plattformen ermöglichen es Einzelpersonen, direkt miteinander zu leihen und zu leihen, ohne dass eine traditionelle Bank als Vermittler fungiert. Kreditgenossenschaften haben auch von diesem Konzept profitiert, da sie alternative Kreditmöglichkeiten für ihre Mitglieder anbieten können, die möglicherweise von traditionellen Banken abgelehnt wurden. Insgesamt hat die Entwicklung des "Lending" im Finanzwesen zu **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.